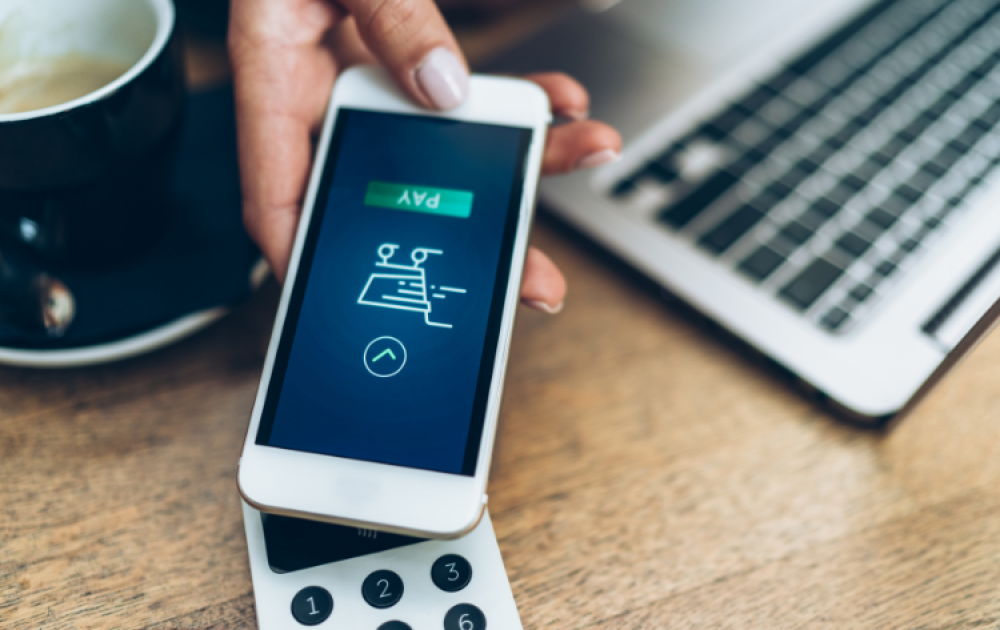
現金やカードに加えて、スマホを「第2の財布」として使う人が増えています。
いまや、QRコード決済や電子マネー、ポイント管理まで、スマートフォン1台で完結できる時代です。
本記事では、キャッシュレスを最大限活用するための方法と、便利に使うためのポイントをわかりやすく解説します。
スマホはなぜ“財布”になるのか
スマートフォンには、決済・認証・情報管理の機能が集約されています。
これにより、現金やカードを持ち歩かなくても、支払い・管理・確認が一体化できます。
さらに、履歴の確認やポイント管理など、従来の財布ではできなかった機能も利用できる点が特徴です。
キャッシュレス決済の種類
■ QRコード決済
店頭でQRコードを読み取る、または提示することで支払いができます。
このことで、導入店舗が多く、幅広いシーンで利用できます。
■ 電子マネー(非接触決済)
スマホをかざすだけで支払いが完了します。
これは、スピード重視の場面に適しています。
■ クレジットカード連携
スマホにカード情報を登録し、決済時に利用します。
このことで、ポイント還元などのメリットもあります。
スマホを財布として使うメリット
■ 支払いがスムーズ
現金のやり取りが不要になり、スピーディーに会計ができます。
■ 支出管理がしやすい
また、利用履歴が自動で記録されるため、支出の把握が容易になります。
■ ポイントが貯まりやすい
加えて、決済ごとにポイントが付与されるため、効率的に還元を受けられます。
■ 持ち物を減らせる
結果的に、財布を持たずに外出できる場面も増え、身軽になります。
デメリットと注意点
■ バッテリー依存
まず、スマホの電池が切れると、決済ができなくなる場合があります。
■ 利用できない店舗もある
また、一部の店舗では現金のみ対応の場合もあります。
■ セキュリティリスク
加えて、紛失や不正利用への対策が重要です。
効率的な使い方のポイント
■ 決済手段を絞る
複数の決済アプリを使いすぎると管理が複雑になります。
そのため、主力となる決済手段を決めておくことが重要です。
■ ポイントを一元管理する
ポイントカードやアプリをまとめて管理する。
これにより、無駄なく活用できます。
■ 支出を定期的に確認する
利用履歴をチェックする習慣をつける。
これにより、無駄遣いを防げます。
セキュリティ対策
■ 画面ロックの設定
指紋認証や顔認証を設定し、不正利用を防ぎます。
■ アプリの認証設定
次に、決済時に追加認証を求める設定を有効にします。
■ 紛失時の対応準備
加えて、遠隔ロックやデータ消去の設定を事前に行っておきましょう。
どんな人に向いているか
- 日常的にキャッシュレスを利用する人
- 支出管理を効率化したい人
- 持ち物を減らしたい人
- ポイントを有効活用したい人
まとめ:スマホは“財布以上の存在”になる
スマホを財布として活用することで、支払い・管理・記録を一体化できます。
また、適切に設定し、使い方を工夫することで、より便利で効率的な生活を実現できます。
モバイルデバイスは、使い方次第で生活の質を大きく変えるツールです。